一生賃貸暮らしのリスク
≪一生賃貸で暮らすにはどのくらい蓄えが必要か≫
ビジネス雑誌プレジデントにこんな記事が載っていました。
(以下、プレジデントから抜粋)
■ポイントは定年後の家賃負担
住宅ローンを組んで家を買うのと賃貸物件に住み続けるのとでは、
最終的にどちらが得なのでしょうか?
なかなか一概には判定できないテーマですが、トータルの損得勘定はともかく、賃貸暮らしの場合は定年を迎えて収入が大幅にダウンしてからも家賃を負担し続けなければならないことが最も気掛かりなポイントでしょう。
そこで、住宅を購入しなかった場合、60~90 歳までの間に賃貸物件でどの程度のお金がかかってくるのかをシュミュレーションしてみました。
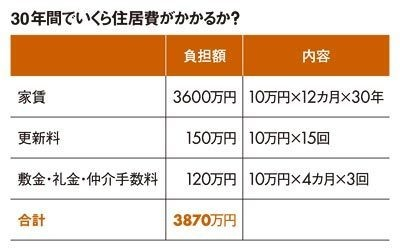
まず、月々10 万円の物件に住むと仮定したら、単純計算で家賃負担の総額は3600 万円。そして、2年に1度更新料がかかるのが一般的なので、合計15 回で150 万円がプラスされます。
しかも、同じ物件に30年間も住み続けるのは非現実的ですから、10年に1 度の頻度で引っ越しをしたと仮定しましょう。3 回の引っ越しで敷金・礼金が合計で3 カ月分、仲介手数料が1 カ月分ずつかかるとすれば、総額で約3870 万円の負担となりま。なお、このシミュレーションは以前の住まいを引き払った際に戻ってきた敷金の残り(部屋のクリーニング代などを差引後)を引っ越し代に充てたと仮定して計算しました。
もちろん、最近は敷金・礼金ともにゼロの物件も出回っています。
しかしながら、それでもシニアの場合は収入が限られている点などを踏まえて支払いを要求されるケースが多いのが実情です。それに、入居条件が緩い物件は部屋のクオリティにも難がありがちです。
問題は、年金収入だけで、これだけの負担に耐えることができるかどうかです。家を買ってローンを組んだ場合なら、ローンの組み方を工夫することにより、子どもの教育費負担がピークに達する頃に返済額を抑えたり、年金生活になる前に返済を終える、といった工夫をすることが可能です。ところが、賃貸物件の場合は家賃が老後までコンスタントにかかってくるので、そういったコントロールが難しいものです。ここまでの負担は厳しいということなら、物件のクオリティを下げるしかありません。
ただ、子どもが成人して巣立った後は部屋数が少なくて済むようになるという側面もあるので、夫婦2 人だけで住むのに十分なコンパクトな間取りの物件を選び、今までよりも家賃を安く抑えることは可能でしょう。とことんまで負担を軽したいなら公団のような公営住宅に注目する手もありますが、所得水準などに関する要件が定められてい
てかなり福祉的な位置づけの住まいですから、誰でも入居できるというものではありません。
一方でUR 賃貸とかをイメージしている人も多いようですが、こちらはそれなりに収入のある人を前提とした物件で、年金生活者の場合は家賃の100 倍以上に相当する貯蓄があるかどうかを毎年調べられたりします。
いずれにせよ、維持費しかかからなくなった持ち家派と比べれば、賃貸派の月々の出費はどうしても多くなってしまいます。もちろん、ニーズに応じて自由に引っ越せるというメリットもありますが……。
加えて、お金以外の問題としては、保証人を確保できるかどうかという問題が大きなネックになります。親族や友人など、身近な誰かに引き受けてもらえるかどうか。物件の供給自体は豊富であっても、どうしても大家さんは孤独死のリスクなどを意識し、あまりシニアには貸したがらないものです。シニアでもOK な物件を見つけて保証人も確保することは非常に切実な問題なので、あまり軽く考えておかないほ
うがいいでしょう。